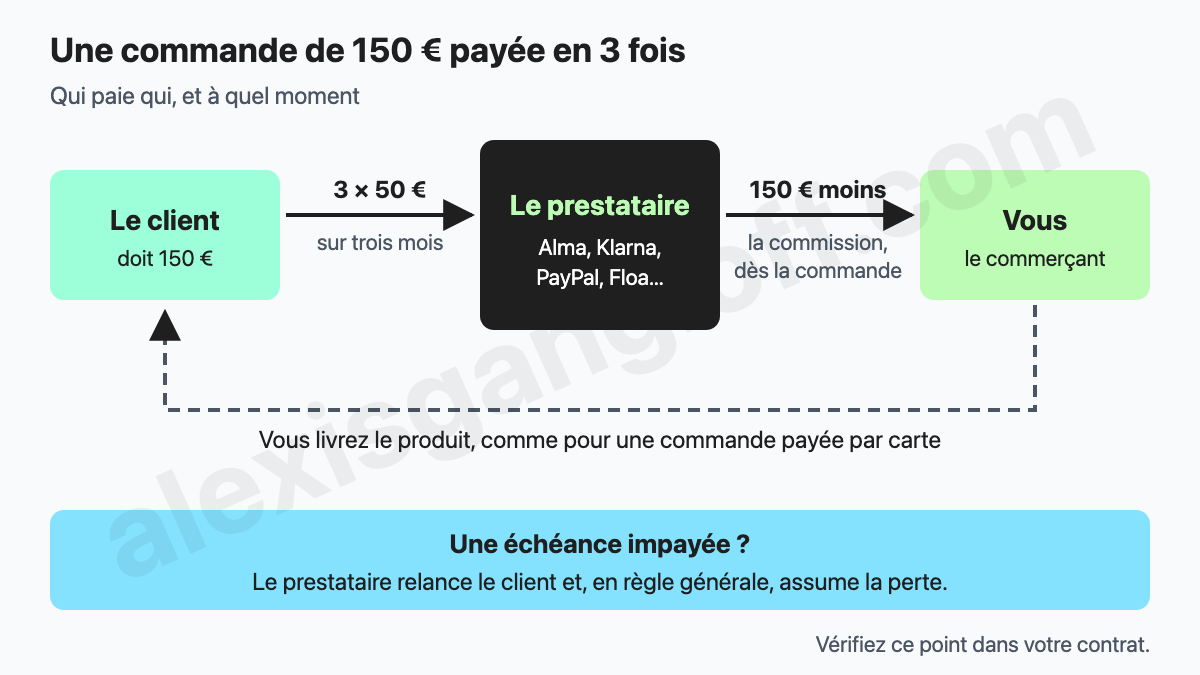
Pour proposer le paiement en plusieurs fois sur votre site, vous passez par un prestataire : Alma, Klarna, le Paiement en 4X de PayPal, Oney, Floa ou Scalapay. Il vous verse le montant de la commande, garde sa commission, puis se fait rembourser par votre client en trois ou quatre échéances. Si le client ne paie pas, c’est en règle générale le prestataire qui perd l’argent : vous êtes payé quand même.
Il vous reste deux choses à régler : la commission tient-elle dans votre marge, et vos pages sont-elles prêtes pour le 20 novembre 2026, date à laquelle le paiement en 3 ou 4 fois devient un crédit à la consommation ?
Je vends en ligne depuis 2005, et je vois beaucoup de commerçants activer le paiement en plusieurs fois sans avoir fait le calcul. Faisons-le ensemble.
Le paiement en plusieurs fois, comment ça marche pour le commerçant ?
Le paiement en plusieurs fois, qu’on appelle aussi paiement fractionné ou BNPL (pour « buy now, pay later », achetez maintenant, payez plus tard), fait entrer un troisième acteur entre votre client et vous. Le prestataire vous paie la commande, moins sa commission, et c’est à lui que le client doit l’argent.
Prenons une commande de 150 € réglée en trois fois. Le client paie 50 € à la commande, puis deux autres échéances les mois suivants. Vous recevez les 150 €, moins la commission, comme pour un paiement par carte. Les relances et le recouvrement restent chez le prestataire.
Le prestataire accepte ou refuse chaque client au moment du paiement, et fixe ses montants. Chez Alma, le paiement en plusieurs fois s’affiche par défaut entre 50 € et 2 000 € de panier ; le Paiement en 4X de PayPal va de 20 € à 3 000 €. Gardez toujours la carte bancaire à côté : un refus ne doit pas vous coûter la vente.
Le même nom couvre aussi le paiement différé à 15 ou 30 jours et le 10 ou 12 fois avec intérêts, qui relevait déjà du crédit. Ici, on parle du 2, 3 ou 4 fois sans frais.
Quelle solution de paiement en plusieurs fois choisir ?
Choisir une solution de paiement en plusieurs fois, c’est comparer la commission, les montants acceptés et la façon dont elle se branche sur votre boutique. Voici les acteurs présents en France et leurs tarifs publics, relevés le 29 octobre 2026.
Alma
Jusqu’à 1 million d’euros de chiffre d’affaires, la commission est de 3,8 % HT en 3 fois et de 4,8 % HT en 4 fois, sans abonnement ni frais d’installation ; le paiement à 30 jours coûte 4,6 % HT. Ces taux peuvent être adaptés selon le risque, et augmentent si le client paie avec une carte American Express ou professionnelle.
Alma permet de faire payer une partie de la commission au client, mais conseille de tout garder à votre charge. Je suis du même avis : des frais affichés au moment de payer rajoutent de l’hésitation là où vous vouliez en enlever.
Klarna
En France, Klarna propose au client de payer tout de suite, dans 30 jours ou en 3 versements sans frais. Je n’ai pas trouvé de grille publique pour un commerçant français en direct ; activé dans Stripe, Klarna coûte 4,99 % + 0,40 € par paiement pour un client en France.
Le Paiement en 4X de PayPal
Si vous acceptez déjà PayPal, le Paiement en 4X est inclus, sans supplément : PayPal applique ses frais habituels, soit 2,90 % + 0,35 € par transaction nationale dans sa grille du 15 juillet 2026. Le client, qui doit avoir un compte PayPal, paie en quatre fois sur trois mois, et vous recevez la totalité le jour de l’achat. C’est la formule la moins chère de cette liste pour tester.
Oney, Floa et Scalapay
Oney (groupes BPCE et Auchan) et Floa (filiale de BNP Paribas) proposent le 3 et le 4 fois, Floa pour des paniers de 50 € à 6 000 €. Aucun des deux ne publie ses tarifs : tout passe par une demande de contact. Scalapay propose le 3 fois sur deux mois ou le 4 fois sur trois mois. Les commissions publiques, côte à côte :
- Alma en direct : 3,8 % HT en 3 fois, 4,8 % HT en 4 fois ;
- Alma activé dans Stripe : 4,5 % + 0,30 € en 3 fois, 5,85 % + 0,30 € en 4 fois ;
- Klarna activé dans Stripe : 4,99 % + 0,40 € ;
- Scalapay activé dans Stripe : 4,99 % + 0,35 € ;
- Paiement en 4X de PayPal : 2,90 % + 0,35 €, le tarif PayPal habituel.
Regardez l’écart sur Alma : le même 3 fois coûte 3,8 % en direct et 4,5 % + 0,30 € à travers Stripe, soit 1,14 € de plus sur une commande de 120 €, et 114 € sur cent commandes.
Les frais du paiement en plusieurs fois pour le commerçant
Les frais du paiement en plusieurs fois se jugent par rapport à ce que vous payez déjà pour une carte bancaire. Chez Stripe, une carte européenne standard coûte 1,5 % + 0,25 €. Ce qui compte, c’est l’écart entre les deux, multiplié par le nombre de commandes concernées.
Prenons un exemple, dont les chiffres servent d’illustration : une lampe vendue 120 € TTC, soit 100 € hors taxes. Le produit vous coûte 45 €, la préparation et l’expédition 8 €, la publicité 15 € par vente en moyenne. Avant les frais de paiement, il vous reste 32 €.
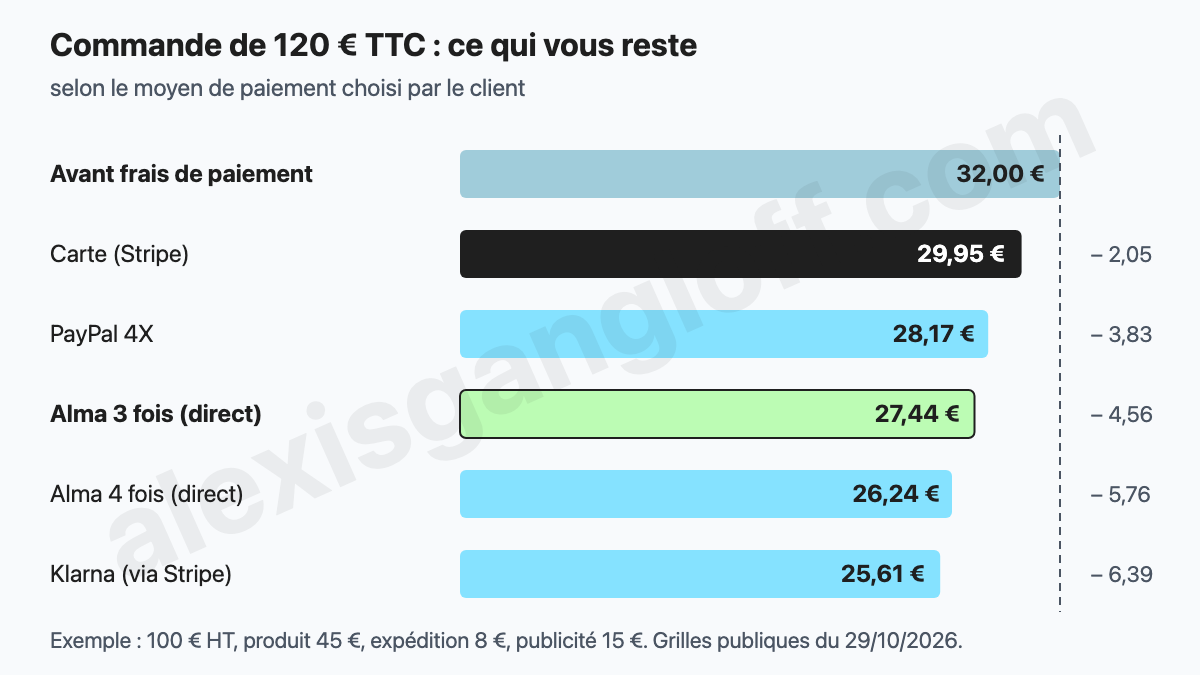
Payée par carte, la commande vous laisse 29,95 €. En 3 fois avec Alma en direct, 27,44 €. L’écart est de 2,51 € par commande. Le problème se voit sur le mois : une partie des clients qui choisiront le 3 fois auraient acheté de toute façon, par carte, et sur eux vous perdez 2,51 € sans rien gagner.
La commission se paie sur toutes les commandes en plusieurs fois, y compris celles que vous auriez faites sans elle. Le gain, lui, ne vient que des ventes en plus.
Faites le calcul avec vos chiffres. Avec 100 commandes par mois, dont 20 passées en 3 fois par des clients qui auraient payé par carte, vous perdez 20 × 2,51 €, soit 50,20 € par mois. Chaque vente en plus vous rapporte 27,44 € : deux ventes supplémentaires par mois remboursent la commission.
Le calcul se retourne quand la marge est mince. Si la même lampe ne vous laisse que 8 € avant frais de paiement, l’écart de 2,51 € en mange près d’un tiers. Chaque vente en 3 fois ne rapporte plus que 3,44 €, et il faut quinze ventes de plus par mois, sur cent, pour couvrir la perte.
Les prestataires annoncent tous des hausses de panier et de conversion : ce sont leurs propres mesures, prises chez leurs clients, qui ne disent rien de votre boutique. Si vous n’avez jamais posé votre marge commande par commande, commencez par là ; je détaille la méthode, ligne par ligne, dans l’article sur la rentabilité de la vente sur Amazon pour une petite marque.
Comment ajouter le paiement en plusieurs fois sur Shopify ou WooCommerce
Ajouter le paiement en plusieurs fois sur Shopify ou WooCommerce se fait sans développeur : un module à installer, des montants à régler, une commande à tester.
Sur Shopify, si vous encaissez avec Shopify Payments, Klarna s’y active comme moyen de paiement local, avec le paiement à 30 jours et en 3 fois ; les frais dépendent de votre abonnement (voir la page d’aide de Shopify consacrée à Klarna). Sinon, Alma s’ajoute par son application. Sur WooCommerce et PrestaShop, Alma fournit un module, et le module Stripe officiel permet d’activer Klarna, ainsi qu’Alma sur PrestaShop.
Avant d’ouvrir à tous, passez une vraie commande avec votre propre carte, puis remboursez-la. Vérifiez le montant reçu, l’affichage sur mobile et le remboursement : chez Klarna, par exemple, il annule les échéances restantes et rend au client ce qu’il a déjà payé.
Ce qui change pour le paiement fractionné le 20 novembre 2026
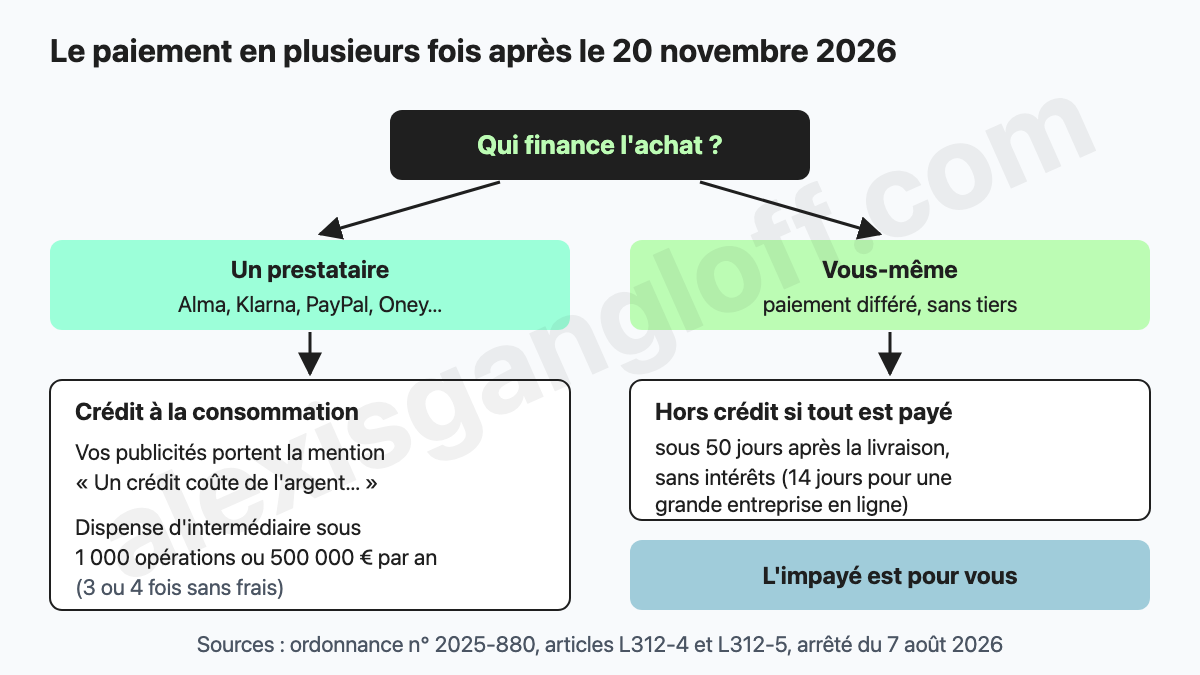
Le 20 novembre 2026, le paiement fractionné entre dans le crédit à la consommation. L’ordonnance n° 2025-880 du 3 septembre 2025, qui transpose la directive européenne 2023/2225, supprime les deux exclusions qui l’en tenaient à l’écart : les crédits de moins de 200 € et ceux remboursés en trois mois au plus, sans intérêts ni frais.
Les contrats conclus avant cette date restent sous les anciennes règles. Le gros du régime pèse sur le prêteur (Alma, Klarna, PayPal…), qui signe le contrat avec votre client. Trois points vous concernent directement.
Un bandeau « payez en 3 fois » devient une publicité pour un crédit
Toute publicité qui porte sur une opération de crédit, quel que soit son support, devra porter cette mention, imposée par l’article L312-5 du Code de la consommation :
« Attention ! Un crédit coûte de l’argent et doit être remboursé »
Dans une publicité écrite, elle figure dans le corps du texte, en caractères plus grands que les autres informations sur le financement (article L312-8). Le bandeau de la fiche produit, la bannière de l’accueil, l’e-mail qui annonce le 4 fois : à mes yeux, tout cela compte comme publicité, et je ne prendrais pas le risque de m’en passer. Avant le 20 novembre, vérifiez :
- la mention obligatoire sur chaque bannière, e-mail ou publication qui parle du paiement en plusieurs fois ;
- aucune accroche qui vante la facilité d’obtenir le crédit, du genre « accepté en une minute, sans justificatif », ni promesse qui crée de fausses attentes sur son coût (article L312-10) ;
- si vous affichez un chiffre sur le coût, un « 0 % » par exemple, un exemple représentatif avec le taux débiteur, le montant total du crédit et le TAEG (le coût total du crédit en taux annuel) ;
- le module de votre prestataire : demandez-lui par écrit comment il affichera ces mentions.
Êtes-vous intermédiaire de crédit ?
Présenter à vos clients le crédit d’un autre, c’est de l’intermédiation (article L519-1 du Code monétaire et financier), qui impose en principe une immatriculation à l’Orias, le registre des intermédiaires. Le commerçant qui le fait en complément de son activité en est dispensé sous des seuils fixés par arrêté.
Pour le 3 ou 4 fois sans frais, l’arrêté du 7 août 2026 fixe ces seuils à 1 000 opérations ou 500 000 € par an. Une boutique qui fait 30 commandes en 3 fois par mois, soit 360 par an, en est loin. Les grandes entreprises n’ont pas droit à cette dispense, et le 10 ou 12 fois avec intérêts relève d’autres seuils. Si vous approchez de l’un des deux chiffres, faites vérifier votre situation.
Le paiement différé que vous accordez vous-même
Si vous laissez vous-même un délai à votre client, sans prestataire, l’opération reste hors du crédit à la consommation à quatre conditions : il paie tout dans les 50 jours qui suivent la livraison, sans intérêts, sans autres frais que des frais de retard limités, et aucun tiers ne finance l’achat (article L312-4). Le délai tombe à 14 jours pour une grande entreprise qui vend en ligne.
Le revers : l’impayé est pour vous. Je ne le conseille qu’avec une clientèle d’habitués.
Faut-il proposer le paiement en plusieurs fois à ses clients ?
Oui, à mon sens, si votre panier moyen dépasse une centaine d’euros et que votre marge supporte 2 à 3 € de plus sur chaque commande concernée. Pas tout de suite si vous vendez des produits à 30 € avec une marge serrée : Alma ne s’affiche pas par défaut sous 50 €, et chaque point de commission compte.
Si vous ne connaissez pas encore ce chiffre, voici comment calculer le panier moyen de votre boutique à partir de vos commandes, en HT et sans les frais de port.
Je le crois surtout utile là où le prix fait hésiter : le meuble, l’électroménager, le vélo, l’achat qu’on ne refait pas avant des années.
Ma méthode : activez une seule solution, la moins chère pour vos montants, pendant deux ou trois mois. Notez le nombre de commandes en plusieurs fois, votre panier moyen et votre taux de conversion (la part des visiteurs qui achètent), puis comparez avec les trois mois précédents. Si les ventes en plus ne couvrent pas la commission, coupez.
C’est le genre de décision que je prends avec les e-commerçants que j’accompagne en mentorat e-commerce : poser les chiffres, tester, trancher. Le paiement en plusieurs fois est un outil de vente, pas un cadeau fait aux clients. Comparez sa commission à votre marge avant de l’activer, préparez vos bannières pour le 20 novembre, et laissez vos ventes trancher.
Questions fréquentes
Le paiement en 3 fois sans frais est-il un crédit ?
Oui, à partir du 20 novembre 2026 : l’ordonnance n° 2025-880 du 3 septembre 2025 fait entrer dans le crédit à la consommation les crédits remboursés en trois mois au plus sans intérêts ni frais, et ceux de moins de 200 €. Les contrats conclus avant cette date restent sous les anciennes règles.
Qui paie si le client ne rembourse pas ses échéances ?
Le prestataire, dans les offres que j’ai vérifiées : Alma paie le commerçant que le client honore ses échéances ou non, PayPal verse la totalité à la commande et garde le risque, et Klarna assume la perte quand il est activé dans Stripe. Relisez tout de même votre contrat.
Peut-on faire payer ses clients en plusieurs fois sans prestataire ?
Oui, sous forme de paiement différé : si le client règle tout dans les 50 jours suivant la livraison, sans intérêts ni autres frais que des frais de retard limités, et sans qu’un tiers finance l’achat, l’opération reste hors du crédit à la consommation (article L312-4 du Code de la consommation). L’impayé est alors à votre charge.
À partir de quel montant peut-on payer en plusieurs fois ?
Chaque prestataire fixe ses bornes. Alma propose par défaut le paiement en plusieurs fois entre 50 € et 2 000 € de panier, le Paiement en 4X de PayPal de 20 € à 3 000 €, et Floa le 3 et le 4 fois de 50 € à 6 000 €.