
Vous vendez en ligne en micro-entreprise et vous entendez parler de facture électronique depuis des mois ? Voici l’essentiel. L’e-reporting auto-entrepreneur, c’est la transmission à l’administration, par une plateforme agréée, du cumul de vos ventes aux particuliers.
Il vous concerne même en franchise de TVA, et il démarre le 1er septembre 2027 pour les micro-entreprises. Pour une boutique qui vend surtout à des particuliers, c’est le volet de la réforme qui change le plus de choses.
Je suis e-commerçant depuis 2005. Quand j’ai lancé mon premier site, personne ne parlait de facture électronique, et la comptabilité d’une petite boutique se résumait à un livre des recettes bien tenu. Ce temps-là se termine. Pas de panique pour autant : bien préparé, ce changement se règle en une après-midi.
E-reporting auto-entrepreneur, c’est quoi ?
L’e-reporting, c’est l’envoi régulier à l’administration fiscale de données sur des ventes qui ne donnent pas lieu à une facture électronique entre entreprises françaises. Pour une boutique en ligne, il s’agit surtout des ventes à des particuliers, en France comme à l’étranger.
Concrètement, vous ne transmettez pas chaque commande avec le nom du client. La page officielle d’impots.gouv.fr est claire sur ce point, je vous la cite :
Les données à transmettre correspondent aux données cumulées par jour, permettant à l’administration de déterminer les bases HT de l’entreprise réparties par taux de TVA et le montant de TVA correspondant.
Autrement dit, un total par jour, ventilé par taux de TVA. Le nom de Mme Martin, qui a commandé deux bougies mardi soir, n’apparaît dans aucune donnée transmise.
Est-ce un impôt de plus ? Non. Vous ne payez rien de plus sur vos ventes : vous déclarez autrement, et c’est votre plateforme qui fera l’envoi à votre place si vous la réglez bien.
Différence entre e-reporting et e-invoicing
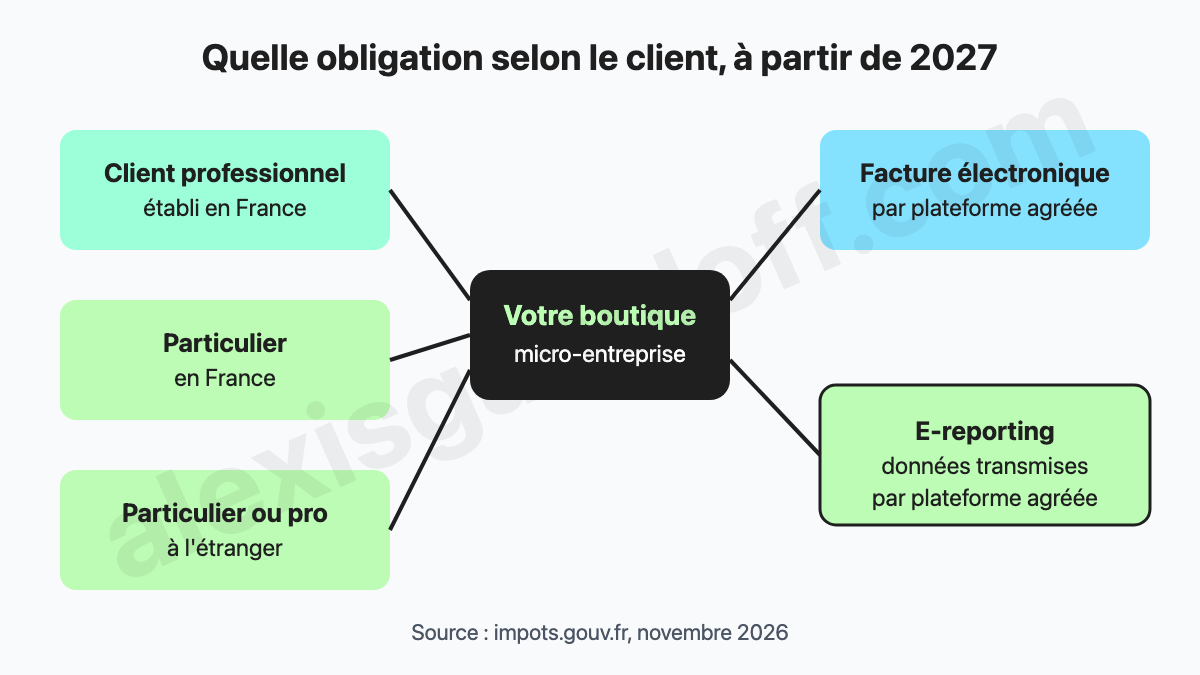
La réforme a deux volets, et beaucoup de micro-entrepreneurs les confondent. L’e-invoicing (la facturation électronique) concerne les factures entre entreprises établies en France : la facture elle-même circule sous forme de fichier structuré, d’une plateforme agréée à l’autre. L’e-reporting concerne tout le reste des opérations visées : on transmet seulement des données.
Pour une boutique qui vend à des particuliers, la répartition est simple. Vos ventes aux particuliers relèvent de l’e-reporting. Les factures de vos fournisseurs français, elles, vous arrivent en facture électronique. Et si un professionnel français achète sur votre boutique, sa facture devra être électronique à partir de 2027.
Le volet qui fait peur, c’est souvent l’e-invoicing, parce qu’on imagine devoir refaire ses factures. Pourtant, la plupart des débutants que j’accompagne n’ont jamais vendu à une entreprise : pour eux, la réforme, c’est d’abord l’e-reporting et la réception des factures fournisseurs.
À partir de quand la facturation électronique est obligatoire pour un auto-entrepreneur
Deux dates comptent, et la première est déjà passée. Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques. À partir du 1er septembre 2027, les PME et les micro-entreprises doivent en plus émettre leurs factures en format électronique et transmettre leurs données de transaction et de paiement.

Ce que ça veut dire pour vous aujourd’hui ? Si vous n’avez pas encore choisi de plateforme agréée, vous êtes déjà en retard sur la réception. Rien de grave, mais n’attendez pas l’été 2027. Les calendriers ont déjà bougé dans le passé : vérifiez les dates sur la page de l’administration consacrée à la facturation électronique avant de vous organiser, c’est elle qui fait foi.
Le e-reporting concerne-t-il l’auto-entrepreneur sans TVA ?
Oui. C’est la question que j’entends le plus, et la réponse officielle ne laisse pas de place au doute. La foire aux questions d’impots.gouv.fr sur la franchise en base répond « Oui, vous êtes concerné », parce que la réforme vise tous les assujettis à la TVA, qu’ils la facturent ou non.
La nuance est là. En franchise en base, vous ne facturez pas de TVA, mais vous restez assujetti : vous êtes simplement dispensé de la collecter. Vous entrez donc dans le champ de la réforme comme tout le monde. Pour vous, le cumul du jour se résume en pratique au montant de vos ventes, sans TVA à ventiler. Le détail exact des données attendues figure dans la documentation officielle de l’e-reporting, sur impots.gouv.fr.
À quel rythme transmettre ? La page officielle précise que l’envoi ne se fait « ni au fil de l’eau, ni quotidiennement » : la fréquence dépend de votre régime de TVA. L’administration publie un tableau des fréquences et des délais, et c’est votre plateforme agréée qui s’y tient. Fiez-vous au rythme que votre plateforme applique à votre régime, conforme à ce tableau officiel.
Un cas à anticiper : le jour où votre chiffre d’affaires dépasse le seuil de la franchise et où vous commencez à facturer la TVA. Votre cumul du jour devra alors être réparti par taux. Prévenez votre plateforme dès le changement de régime, et vérifiez que vos prix affichés et vos factures ont bien suivi. D’expérience, c’est souvent au moment de cette bascule que des écarts apparaissent dans les déclarations.
Seule exception notable : les opérations exonérées de TVA et dispensées de facturation (articles 261 à 261 E du Code général des impôts), qui sortent de l’e-reporting. Elles concernent rarement une boutique de produits, mais si vous vendez aussi autre chose, posez la question à votre comptable.
Les données à transmettre pour l’e-reporting B2C
B2C, c’est la vente d’une entreprise à un particulier, et l’e-reporting B2C en est la déclaration : le cœur de métier d’une boutique en ligne. Deux types de données peuvent partir, et une boutique de produits n’est souvent concernée que par le premier.
Les ventes aux particuliers, en France ou à l’étranger
Toutes vos ventes à des particuliers entrent dans l’e-reporting, que le client habite à Lyon, à Bruxelles ou à Montréal. Les ventes à des entreprises étrangères aussi, avec les mêmes données qu’une facture, le numéro de TVA du client à la place du SIREN. Ce que vous transmettez, c’est le cumul de la journée.
Prenons un exemple. Une boutique de bijoux faits main reçoit quatre commandes un samedi : 32 €, 45 €, 28 € et 60 €. Le cumul du jour, c’est 165 €. Si la boutique est en franchise, il n’y a pas de TVA à répartir. Si elle a dépassé le seuil et facture la TVA à 20 %, le cumul se ventile entre la base hors taxe et la TVA.

Les encaissements, surtout pour les prestations de services
Le second volet, c’est l’e-reporting des paiements. Il vise les opérations dont la TVA est due à l’encaissement, typiquement les prestations de services, quel que soit le client. On transmet alors la date d’encaissement et le montant encaissé.
Si vous vendez uniquement des produits, ce volet ne vous vise pas d’après la page officielle. Si votre activité mélange produits et services (un atelier payant, de la personnalisation facturée comme une prestation), regardez-le de près avec votre plateforme : c’est souvent là que les boutiques hybrides se trompent.
Facturation électronique auto-entrepreneur avec des clients particuliers et professionnels
C’est le cas qui demande un peu d’attention. Beaucoup de boutiques vendent presque uniquement à des particuliers, puis un jour une agence, un restaurant ou une boutique physique passe commande avec son numéro de SIREN. À partir de septembre 2027, cette vente-là ne relève plus de l’e-reporting : la facture doit partir en format électronique, par votre plateforme agréée, vers celle du client.
D’expérience, le piège ne vient pas de la règle, il vient du tri. Si votre boutique ne distingue pas un client pro d’un particulier, vous ne saurez pas quelles ventes envoyer en facture et lesquelles cumuler. Voici ce que je vérifierais dès maintenant :
- le champ « entreprise » ou « numéro de SIREN » existe au moment de la commande, et vous savez où le retrouver ;
- vos commandes de professionnels sont repérables d’un coup d’œil dans votre tableau de bord ;
- la plateforme agréée que vous visez sait traiter les deux cas, facture électronique et e-reporting ;
- vos ventes sur une marketplace (Etsy, Amazon) sont identifiées à part, pour poser la question de leur traitement à votre plateforme ou à votre comptable.
Ce tri, c’est aussi la base d’une bonne gestion. Une boutique qui sait qui achète quoi sait aussi où elle gagne sa marge.
E-reporting gratuit pour auto-entrepreneur : comment choisir sa plateforme
L’administration le dit en toutes lettres : votre entreprise transmet un fichier de données à sa plateforme agréée, qui l’adresse ensuite à l’administration. Choisir cette plateforme, c’est donc la vraie décision de la réforme.
Certaines plateformes annoncent une offre gratuite pour les micro-entrepreneurs. Tant mieux, mais une offre gratuite qui ne couvre que la réception des factures ne vous sert qu’à moitié. Avant de signer, vérifiez quatre points :
- la plateforme figure dans la liste officielle des plateformes agréées, publiée sur impots.gouv.fr ;
- l’offre couvre l’e-reporting des ventes aux particuliers, pas seulement les factures ;
- elle récupère vos ventes depuis votre boutique ou vos exports, sans ressaisie à la main ;
- vous savez ce qui devient payant si votre chiffre d’affaires ou votre nombre de factures augmente.
Le troisième point est celui que je regarderais en premier. Ressaisir chaque soir le total de la journée, vous le ferez une semaine, puis vous oublierez. Une plateforme qui se branche sur vos ventes vous évite cette corvée. Votre banque en ligne propose peut-être déjà un outil de facturation : demandez-lui si elle travaille avec une plateforme agréée. J’en parle dans le guide pour choisir son compte pro d’auto-entrepreneur quand on vend en ligne.
Préparer sa boutique en ligne avant septembre 2027
Pour être prêt, trois choses suffisent : une plateforme agréée choisie, des ventes bien triées et des exports propres. Le reste, c’est la plateforme qui le porte.
Les exports, justement. Prenez dès ce mois-ci l’habitude d’exporter vos commandes chaque fin de mois depuis votre tableau de bord, et de les ranger dans un dossier à part. Comparez le total avec ce que vous déclarez à l’Urssaf. Si les deux chiffres ne collent pas aujourd’hui, ils ne colleront pas davantage en 2027 : autant trouver l’écart maintenant, au calme, que le jour où votre plateforme vous signale une anomalie.
Si vous démarrez à peine et que vous hésitez encore sur votre statut, commencez par là : j’explique dans cet article s’il faut créer une entreprise pour vendre en ligne dès la première vente. Une fois la micro-entreprise ouverte, ajoutez le choix de la plateforme à votre liste de démarrage, au même rang que le compte pro.
Et si vous préférez faire le point de vive voix sur votre cas (boutique mixte, ventes à l’étranger, marketplace), c’est le genre de sujet que l’on règle en une séance de coaching e-commerce : vous repartez avec votre marche à suivre, adaptée à votre boutique.
Vous en êtes où, vous ? Votre plateforme est choisie, ou la question traîne encore au fond d’un onglet ouvert depuis septembre ?
Questions fréquentes
Un auto-entrepreneur qui ne vend qu’à des particuliers doit-il émettre des factures électroniques ?
Non : la facture électronique vise les ventes entre entreprises établies en France. Ses ventes aux particuliers relèvent de l’e-reporting, c’est-à-dire la transmission d’un cumul de ventes par jour via une plateforme agréée, à partir du 1er septembre 2027 pour les micro-entreprises. Il doit en revanche pouvoir recevoir les factures électroniques de ses fournisseurs depuis le 1er septembre 2026.
Faut-il transmettre le nom des clients particuliers dans l’e-reporting ?
Non. Pour les ventes à des particuliers, ce sont des données cumulées par jour qui sont transmises : les montants hors taxe répartis par taux de TVA et la TVA correspondante. Aucun nom de client ne figure dans ces données.
Les ventes à des particuliers à l’étranger entrent-elles dans l’e-reporting ?
Oui. Selon impots.gouv.fr, les opérations avec des particuliers doivent faire l’objet d’un e-reporting, qu’ils soient en France ou à l’étranger. Une boutique qui livre en Belgique ou au Canada inclut donc ces ventes dans ses données.
Peut-on faire son e-reporting directement sur le site des impôts ?
Selon la documentation officielle, l’entreprise transmet son fichier de données à sa plateforme agréée, qui l’adresse ensuite à l’administration. La démarche passe donc par une plateforme agréée choisie dans la liste publiée sur impots.gouv.fr, et non par un envoi direct depuis votre ordinateur.