Quel compte pro auto-entrepreneur choisir quand on vend en ligne ? D’abord un compte dédié à l’activité, ouvert dès le départ : acheter des marchandises pour les revendre est une activité commerciale, et la loi impose alors un compte séparé, quel que soit votre chiffre d’affaires.
Ensuite, un compte qui reçoit sans accroc les versements de votre boutique et paie vos fournisseurs étrangers sans commission cachée. Pour une boutique qui démarre, une offre gratuite ou à une dizaine d’euros par mois suffit.
J’ai lancé mon premier site en 2005, en autodidacte, sans formation ni accompagnement. Aujourd’hui, c’est un sujet que je vois bâclé chez beaucoup de ceux qui démarrent : un compte perso où tout se mélange, des frais de change découverts au premier achat en dollars, une carte plafonnée en pleine campagne de publicité.
Les tarifs cités ici ont été relevés sur les pages officielles des banques fin octobre 2026. Ils changent souvent : relisez la grille avant de signer.
Le compte pro est-il obligatoire pour un auto-entrepreneur ?
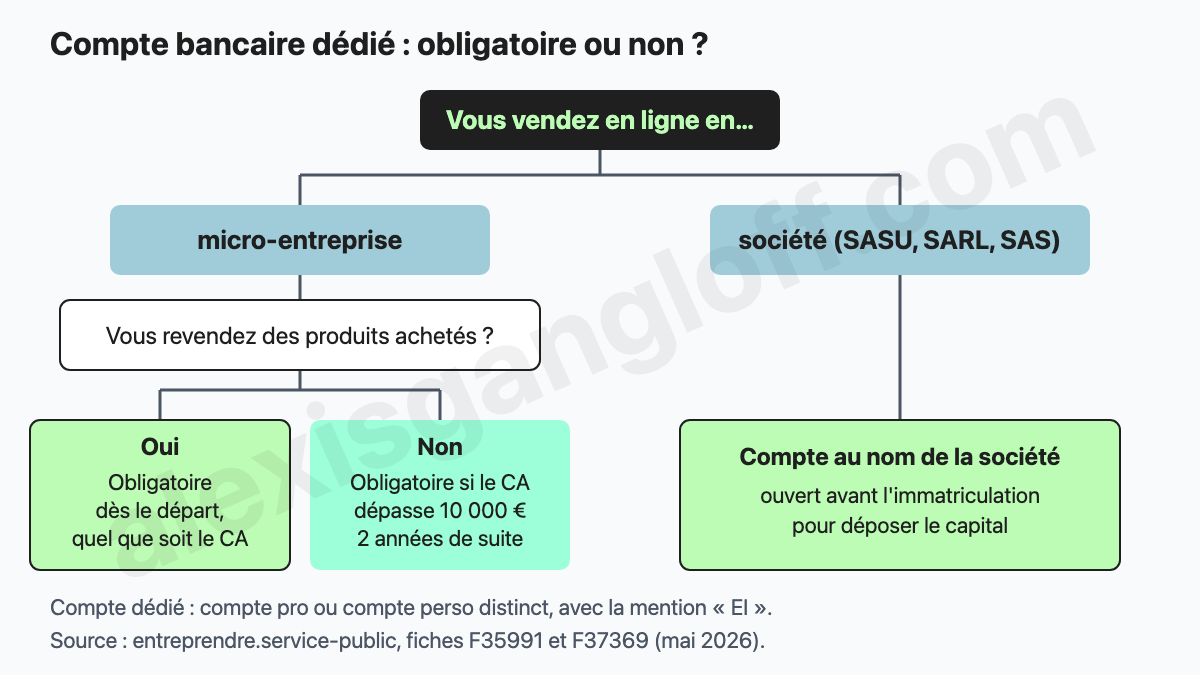
Un compte « professionnel » au sens commercial du terme n’est pas obligatoire. Ce qui l’est, c’est un compte dédié à l’activité, séparé de vos dépenses personnelles. Et pour qui revend des produits en ligne, l’obligation commence tout de suite.
La fiche officielle sur le compte bancaire du micro-entrepreneur distingue deux cas. Si votre activité est commerciale, le compte dédié est obligatoire quel que soit votre chiffre d’affaires (article L123-24 du Code de commerce). Sinon, il le devient quand le chiffre d’affaires dépasse 10 000 € deux années consécutives.
Vous achetez des produits pour les revendre en micro-entreprise ? Le compte dédié est obligatoire dès le départ, même avec 300 € de ventes dans l’année.
Le seuil de 10 000 € vise surtout les prestataires de services. Une nuance tout de même : si vous fabriquez vous-même ce que vous vendez, votre activité peut relever de l’artisanat plutôt que du commerce. Vérifiez sa nature avant de vous croire hors du champ, et dans le doute, ouvrez le compte : il ne vous coûtera rien.
C’est souvent le cas des créateurs qui vendent sur Etsy. Pour eux, une précision qui compte : le chiffre d’affaires à déclarer est ce que l’acheteur a payé, pas le virement d’Etsy, déjà amputé de ses frais. J’ai fait le calcul complet dans combien ça coûte de vendre sur Etsy, commissions et frais compris.
Pour la vue d’ensemble du lancement, je reprends les étapes dans mon article sur comment se lancer en e-commerce.
Compte bancaire pro ou perso en micro-entreprise
Le compte bancaire micro-entreprise peut être un simple deuxième compte courant à votre nom. La fiche officielle l’admet : un compte personnel distinct suffit, à condition qu’il ne serve qu’à l’activité. En pratique, deux obstacles.
Premier obstacle, la mention. Le compte dédié doit porter « entrepreneur individuel » ou « EI », et certains comptes de particuliers ne le permettent pas. Second obstacle, le contrat. Les banques encadrent l’usage professionnel de leurs comptes de particuliers. Les conditions générales de BoursoBank, par exemple, présentent leur compte bancaire comme un compte :
« réservé à un usage personnel privé et non professionnel »
Faire passer les ventes de votre boutique sur ce compte, c’est sortir du contrat que vous avez signé, et risquer de devoir tout déménager au moment choisi par la banque.
Mon conseil est simple : ouvrez un vrai compte pro dès le départ. Des offres gratuites existent, l’écart de prix avec un second compte perso est nul ou presque, et vous n’aurez rien à reconfigurer quand l’activité décollera.
Ouvrir un compte pro pour une SASU ou une SARL
En société, la question est tranchée d’avance : le compte est ouvert au nom de la société, avant même qu’elle existe, pour déposer le capital. C’est vrai pour une SASU, une SARL ou une SAS. Le capital se dépose dans une banque ou chez un notaire, jamais dans un établissement de paiement. À la banque, trois temps :
- la banque ouvre un compte provisoire au nom de la société « en formation », sur présentation du projet de statuts, d’une pièce d’identité et d’un justificatif de domiciliation ;
- vous y versez le capital, et la banque vous remet une attestation de dépôt des fonds à joindre au dossier d’immatriculation ;
- une fois la société immatriculée, vous transmettez le justificatif d’immatriculation et les fonds sont débloqués.
Attention au tri que font les offres en ligne. N26 Business, Revolut Pro et le compte PratiqPro de Monabanq sont réservés aux entrepreneurs individuels. Bourso Business et Hello Business acceptent les sociétés à associé unique (SASU, EURL), pas une SAS à deux associés. Avec un associé, regardez plutôt Qonto, Shine, Revolut Business ou une banque traditionnelle, en vérifiant qui reçoit le dépôt du capital.
Comment choisir sa banque professionnelle quand on vend en ligne
Au-delà du prix de la carte et du nombre de virements, trois points comptent pour une boutique : encaisser vos ventes, payer la publicité, payer des fournisseurs hors zone euro. L’export comptable se règle vite.
Le compte bancaire pour Shopify Payments
Avant d’ouvrir quoi que ce soit, vérifiez que votre solution de paiement versera vos ventes sur ce compte. Pour Shopify Payments en France, les exigences relatives au compte bancaire sont précises : compte en euros, ouvert aux virements SEPA, IBAN d’un pays européen accepté (dont la France, l’Allemagne et la Lituanie), et nom du titulaire identique à celui de votre compte Shopify Payments.
Shopify écarte aussi les comptes d’épargne, les comptes « à devises flexibles » et certains services de transfert d’argent qui imitent un compte bancaire. Si vous hésitez sur une offre, posez la question à la banque avant de souscrire.
Une carte virtuelle pour Facebook Ads et Google Ads
D’expérience, la publicité se paie mieux avec une carte à part, une par régie si possible. Le jour où une carte doit être remplacée, vous ne coupez pas toutes vos campagnes d’un coup.
Qonto inclut dans son offre Basic deux cartes virtuelles et deux « cartes de paiement publicitaire » par mois, Revolut Business jusqu’à 50 cartes virtuelles par membre de l’équipe. Chez N26 Business Standard, la première carte virtuelle est gratuite, les suivantes coûtent 2,59 € chacune.
Regardez aussi le plafond. La carte Visa Business du compte PratiqPro de Monabanq est limitée à 2 500 € de paiements sur 30 jours glissants : un budget publicitaire de 90 € par jour, soit 2 700 € sur le mois, passe au-dessus.
Les frais de carte bancaire à l’étranger
Dès que vous payez en dollars (un fournisseur chinois, un outil américain facturé en USD), la banque peut prendre une commission sur chaque paiement hors zone euro. C’est souvent là que se cache le vrai prix d’un compte.
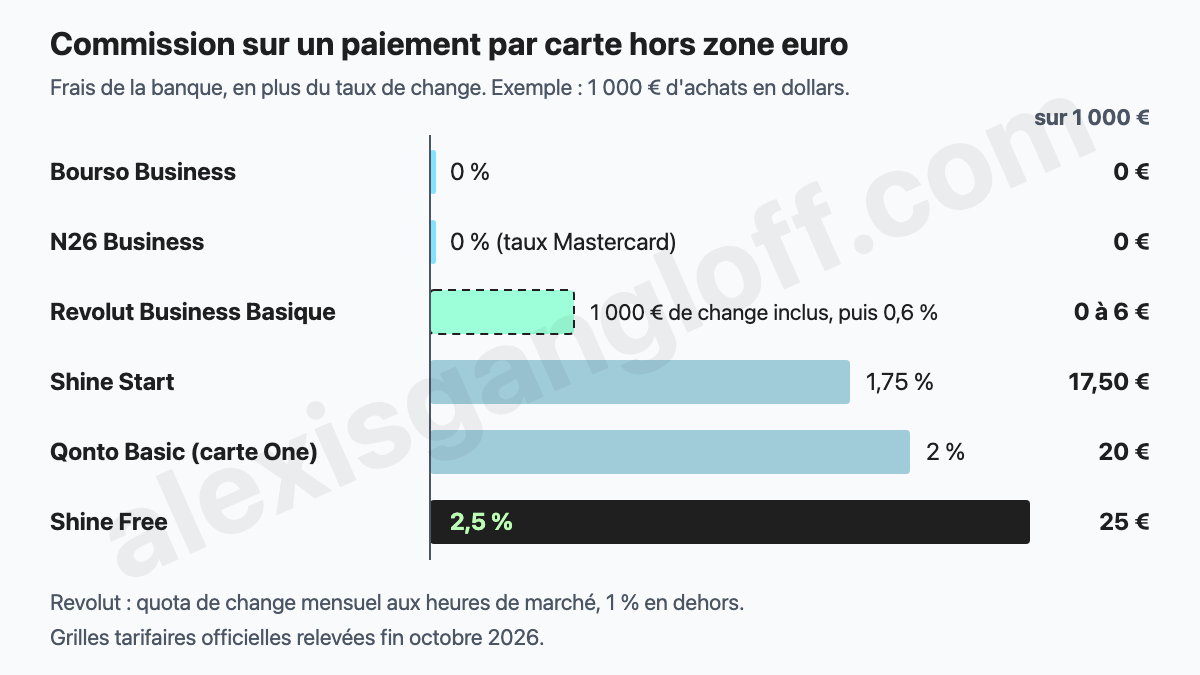
Sur 1 000 € d’achats par mois en dollars, une commission de 2,5 % fait 25 € : plus qu’un abonnement payant. Si vous faites du dropshipping, ou que vous comptez commencer en dropshipping avec des fournisseurs à l’étranger, c’est le premier critère à regarder. Hello Business et Monabanq annoncent des paiements par carte sans frais à l’étranger, mais précisent qu’un taux ou une commission de change peut s’y ajouter : demandez le détail.
Les virements en devises empilent souvent plusieurs frais. Chez Monabanq, 0,1 % (20 € au minimum) plus une commission de change de 0,1 % (15 € au minimum), soit 35 € au moins. Chez Qonto, 0,8 % pour l’USD (5 € HT au minimum), avec des frais fixes en plus sur certains virements SWIFT. Avec l’offre gratuite de Shine, 1,5 % (6 € HT au minimum). Bourso Business ne facture pas l’émission.
Reste l’export comptable. Shine inclut des exports illimités, Revolut Business se connecte aux logiciels de comptabilité, Qonto aussi à partir de son offre Smart, et Monabanq permet de télécharger vos opérations au format Excel.
Quelle banque en ligne pour un auto-entrepreneur ?
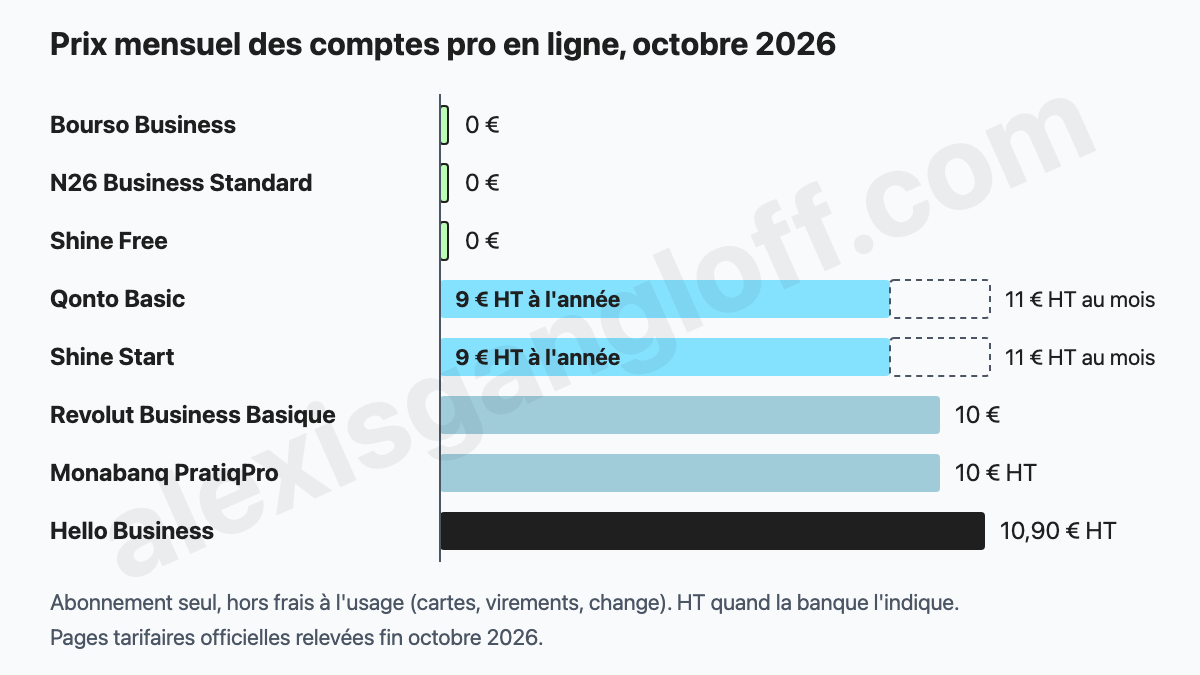
Pour une banque en ligne auto-entrepreneur qui convienne à une boutique, sept noms reviennent. Le schéma les classe par prix d’abonnement, le seul classement qui se mesure sans connaître votre activité, et les fiches suivent le même ordre, des offres gratuites aux plus chères.
Bourso Business
Compte gratuit, carte Visa Business gratuite si vous payez au moins une fois par mois avec (sinon 9 € par mois), carte dématérialisée gratuite sans condition. Les paiements à l’étranger sont gratuits, les virements en devises sans frais d’émission. Deux conditions : être déjà client BoursoBank à titre personnel, et exercer en entreprise individuelle ou en société à associé unique.
N26 Business
L’offre Standard est gratuite, avec 0,1 % de remise sur les achats par carte. Les paiements dans toutes les devises se font au taux de change de Mastercard, sans commission. Revers : le compte est réservé aux indépendants qui exercent sous leur propre nom, et vous ne pouvez pas garder un compte personnel N26 en parallèle.
Qonto ou Shine
Ni l’un ni l’autre n’est une banque : ce sont des établissements de paiement agréés. Qonto Basic coûte 9 € HT par mois en paiement annuel, 11 € HT au mois. Shine propose une offre Free à 0 € et une offre Start à 11 € HT au mois (108 € HT par an). Leurs points forts : les outils de facturation et de gestion, et l’ouverture aux sociétés à plusieurs associés.
Revolut Business
L’offre Basique coûte 10 € par mois, avec 1 000 € de change mensuel au taux interbancaire aux heures de marché (0,6 % au-delà, 1 % hors heures de marché), des cartes virtuelles et des extensions pour encaisser en ligne.
Revolut la réserve aux auto-entrepreneurs qui ont un extrait Kbis : c’est votre cas si vous revendez des produits, puisque votre immatriculation vous inscrit au registre du commerce et des sociétés. Revolut Pro, sans abonnement, vise les indépendants non inscrits à ce registre.
Monabanq auto-entrepreneur
Le compte PratiqPro coûte 10 € HT par mois, carte Visa Business comprise, et n’est ouvert qu’aux micro-entrepreneurs. Paiements par carte annoncés gratuits partout dans le monde (une commission de change peut s’ajouter sur les devises), dépôt de chèques et d’espèces aux guichets du Crédit Mutuel et du CIC (un dépôt d’espèces gratuit par trimestre), et carte plafonnée à 2 500 € sur 30 jours.
Hello bank! Pro
L’offre Hello Business coûte 10,90 € HT par mois (11,50 € TTC), pour les micro-entrepreneurs, les entrepreneurs individuels, les EURL et les SASU. Son atout : le dépôt d’espèces dans les automates BNP Paribas et de chèques en agence, utile si vous vendez aussi sur des marchés ou des salons. Paiements et retraits par carte sans frais de la banque, en France comme à l’étranger, hors taux de change.
Existe-t-il un compte pro gratuit pour auto-entrepreneur ?
Oui, trois pour qui revend des produits : Bourso Business, N26 Business Standard et l’offre Free de Shine. Un compte pro gratuit reste payant à l’usage, chacun à sa façon.
Chez Bourso Business, la carte physique passe à 9 € par mois si vous ne l’utilisez pas. Chez N26, la carte physique de l’offre Standard coûte 10 € à l’envoi et seuls deux retraits en euros sont gratuits chaque mois. L’offre Free de Shine inclut trois virements ou prélèvements par mois (0,50 € HT ensuite) et prend 2,5 % sur les paiements hors zone euro.
Faites le calcul sur votre propre usage. Une boutique qui paie 600 € par mois de marchandises en dollars laisse 15 € de commission avec l’offre Free de Shine, rien chez Bourso Business ou N26. Si tout se passe en euros, la différence disparaît.
Le meilleur compte pro auto-entrepreneur selon votre boutique
Le meilleur compte est celui qui vous coûte le moins pour votre façon de vendre. Ce critère se mesure, à partir de quatre profils que je retrouve souvent :
- vous démarrez et tout se passe en euros : un compte gratuit suffit, Bourso Business si vous êtes déjà client BoursoBank, N26 Business sinon ;
- vous payez fournisseurs ou outils en dollars : regardez la commission hors zone euro avant l’abonnement, elle est nulle chez Bourso Business et N26 selon leurs grilles ;
- vous encaissez aussi des espèces ou des chèques (marchés, salons) : Hello Business avec le réseau BNP Paribas, ou Monabanq si un dépôt d’espèces par trimestre vous suffit ;
- vous créez une société avec un associé : Qonto, Shine ou Revolut Business pour le quotidien, une banque ou un notaire pour déposer le capital.
Un compte se change, et la clôture d’un compte pro est gratuite. Commencez simple, relisez vos relevés au bout de trois mois et changez si les frais réels dépassent ce que vous aviez prévu.
Si vous voulez quelqu’un pour passer ces choix de départ en revue avec vous, c’est l’objet d’un mentorat e-commerce : un suivi sur plusieurs mois pour créer et développer votre boutique.
Questions fréquentes
Peut-on utiliser son compte personnel pour sa micro-entreprise ?
Oui, s’il s’agit d’un compte personnel distinct, utilisé uniquement pour l’activité : la loi exige un compte dédié, pas forcément un compte professionnel. Le compte doit toutefois porter la mention « EI » ou « entrepreneur individuel », et certaines banques réservent leurs comptes de particuliers à un usage privé : lisez leurs conditions générales.
Quels documents fournir pour ouvrir un compte pro en micro-entreprise ?
Une pièce d’identité (carte d’identité, passeport ou carte de séjour) et un justificatif de domiciliation de l’entreprise de moins de trois mois, par exemple une facture d’électricité ou une quittance de loyer. Certaines banques demandent en plus le numéro Siren, un prévisionnel d’activité ou un business plan, surtout pour un compte professionnel.
Faut-il un compte professionnel pour activer Shopify Payments ?
Pas forcément. Shopify demande un compte en euros, ouvert aux virements SEPA, avec un IBAN d’un pays européen accepté et un titulaire dont le nom correspond à votre compte Shopify Payments. Les comptes d’épargne et les comptes à devises flexibles sont refusés. En micro-entreprise, choisissez le type « Entreprise individuelle » et renseignez votre numéro Siret.
Que faire si une banque refuse d’ouvrir mon compte pro ?
Demandez à la banque une attestation de refus d’ouverture de compte, puis adressez-vous à la Banque de France : c’est la procédure du droit au compte. Elle désigne un établissement qui devra vous ouvrir un compte avec les services bancaires de base, comme la tenue du compte, l’encaissement des virements et une carte de paiement.